Cómo reclamar el seguro de terremoto en un conjunto o edificio
Qué cubre la póliza obligatoria de bienes comunes (Ley 675 de 2001), qué pasa con los apartamentos, cómo avisar el siniestro y qué soportes pide el ajustador.
 Equipo de ingeniería QUATTRO 7 min de lectura
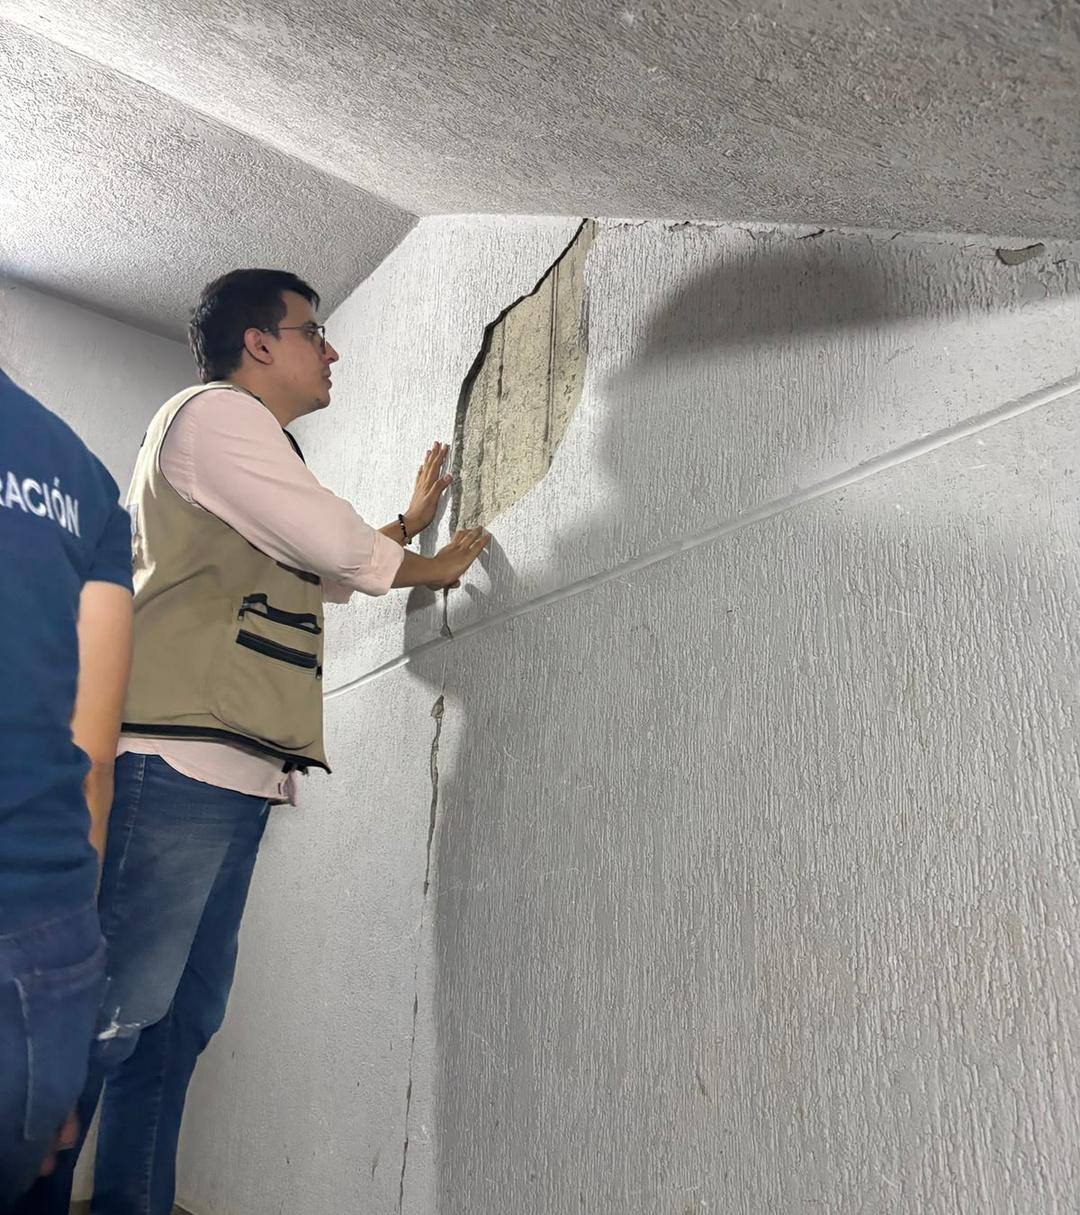
Después de un sismo, muchas copropiedades descubren cómo funciona su póliza en el peor momento. En QUATTRO hemos trabajado como ajustadores en cerca de 3.000 casos de siniestro por sismo en Cali, y estos son los puntos que más dudas generan entre administradores, consejos y propietarios.
Este artículo es informativo. Cada póliza tiene condiciones propias; revísala con tu asesor de seguros y, si hay controversia, con un abogado.
Quién responde por qué
Bienes comunes. El artículo 15 de la Ley 675 de 2001 hace obligatorio que los edificios y conjuntos sometidos a propiedad horizontal aseguren sus bienes comunes contra incendio y terremoto. En un edificio, la estructura, los cimientos, las fachadas y las cubiertas son bienes comunes esenciales, así que los daños estructurales se reclaman con esa póliza.
Unidades privadas. Los acabados, muebles y contenidos de cada apartamento corresponden a su propietario. Si el inmueble tiene crédito hipotecario o leasing, normalmente cuenta con un seguro de incendio y terremoto exigido por la entidad financiera; también puede existir una póliza de hogar.
Si la póliza no alcanza, la diferencia la asume la copropiedad con los mecanismos propios de la propiedad horizontal, como las cuotas extraordinarias.
Paso a paso de la reclamación
- Revisa la póliza: amparos, valor asegurado, exclusiones y deducible. En terremoto el deducible suele pactarse como un porcentaje del valor asegurado, así que conviene conocerlo desde el inicio.
- Da aviso del siniestro. El Código de Comercio (artículo 1075) establece que el asegurado debe avisar dentro de los tres días siguientes a la fecha en que conoció o debió conocer el siniestro.
- Evita que el daño crezca. Apuntalar, aislar zonas y retirar elementos sueltos es una obligación del asegurado (artículo 1074). Documenta con fotos antes y después de cada medida.
- Recibe al ajustador. La aseguradora designa un ajustador que inspecciona, verifica la cobertura y cuantifica la pérdida. Acompaña la visita y entrega la información que tengas organizada.
- Soporta la pérdida. Le corresponde al asegurado demostrar la ocurrencia del siniestro y la cuantía de la pérdida (artículo 1077). Aquí es donde un informe técnico bien hecho marca la diferencia.
- Liquidación y pago. Una vez acreditado el derecho, la aseguradora debe pagar dentro del mes siguiente (artículo 1080).
Los plazos que no se pueden dejar pasar
- Aviso del siniestro: tres días desde que se conoce.
- Prescripción: la acción derivada del contrato de seguro prescribe en dos años contados desde que se conoció el hecho (ordinaria) y en cinco años desde el siniestro (extraordinaria), según el artículo 1081 del Código de Comercio.
Qué soportes técnicos pide el ajustador
- Informe de daños por zona y elemento, que distinga lo estructural de lo no estructural.
- Registro fotográfico numerado y ubicado.
- Presupuesto de reparación por actividades, con cantidades, precios unitarios y AIU.
- Conceptos estructurales cuando hay daño en la estructura: evaluación, patología o vulnerabilidad.
Errores frecuentes
- Reparar antes de la visita del ajustador sin dejar evidencia de los daños.
- Mezclar zonas comunes y apartamentos en una sola reclamación.
- Presentar presupuestos sin cantidades ni especificaciones, que la aseguradora no puede verificar.
- No separar daños preexistentes —humedades, falta de mantenimiento, fisuras antiguas— de los causados por el sismo. El ajustador lo hará de todos modos.
Cómo ayuda un ingeniero independiente
Un peritaje técnico o una evaluación de daños por sismo le da a la copropiedad un documento claro para la asamblea y la aseguradora: qué está dañado, por qué, qué tan grave es y cuánto cuesta repararlo. Y cuando llega la indemnización, la interventoría de las reparaciones asegura que el dinero se invierta en lo que se presupuestó, con calidad y con soportes para rendir cuentas.
Este artículo es informativo y no reemplaza la evaluación de un ingeniero en sitio ni la asesoría jurídica o de seguros de tu caso particular.